Depois da fronteira
Pensões, heranças e direitos de brasileiros que vivem entre Brasil e Portugal
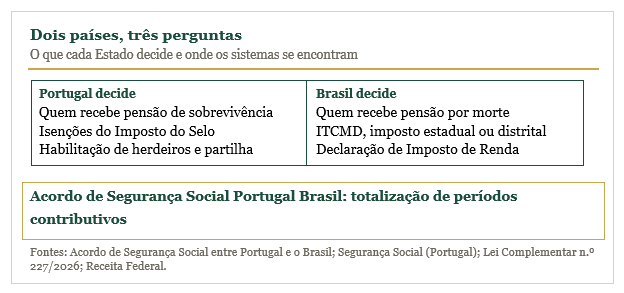
As mudanças recentes nas pensões e no imposto sobre heranças no Brasil não alteram automaticamente as regras de Portugal. Cada país decide quem recebe, quanto e em que condições, e só o Acordo de Segurança Social liga os dois sistemas.
Por Viviane de Oliveira António | Braga, 25 de outubro de 2026
Quando alguém morre, a família enfrenta duas perguntas: quem tem direito a uma pensão e quem herda os bens. Para quem tem laços com o Brasil e com Portugal, as respostas dependem de leis diferentes, de impostos diferentes e, por vezes, de países diferentes ao mesmo tempo.
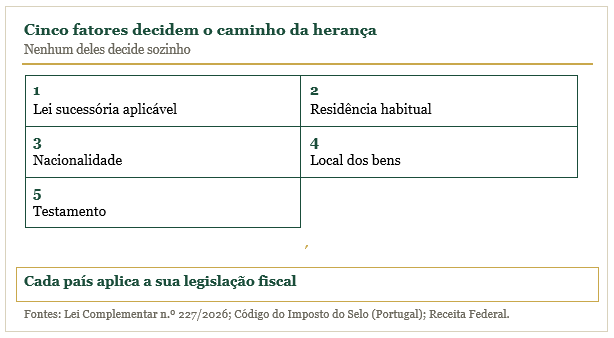
O elo entre os dois sistemas de proteção social é o Acordo de Segurança Social entre Portugal e o Brasil, que pode permitir a soma de períodos de contribuição feitos em cada país para o acesso a determinadas prestações. Nas heranças, não existe regra única. Contam a lei sucessória aplicável, a residência habitual, a nacionalidade, a localização dos bens, o testamento e a legislação fiscal de cada país.
Pensão de sobrevivência em Portugal
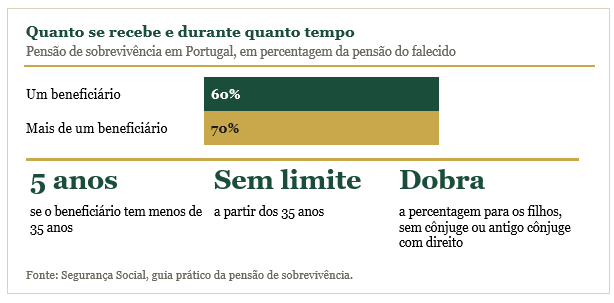
A pensão de sobrevivência é paga mensalmente pela Segurança Social aos familiares de um beneficiário falecido. Para existir, o falecido precisa de ter feito descontos durante 36 meses no regime geral ou 72 meses no seguro social voluntário.
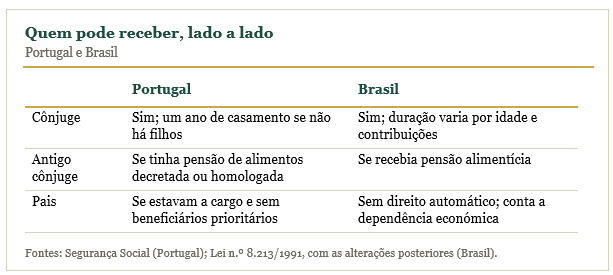
O cônjuge tem direito. Se o casal não tinha filhos em comum, o casamento deve ter ocorrido pelo menos um ano antes da morte. O unido de facto recebe se viveu com o falecido há mais de dois anos e nenhum dos dois era casado. Os filhos também são abrangidos.
O antigo cônjuge só recebe se, na data da morte, tinha pensão de alimentos decretada ou homologada por tribunal, e o valor não pode exceder o dessa pensão. Os pais, avós e bisavós entram apenas se estavam a cargo do falecido e não existirem cônjuge, unido de facto, antigo cônjuge ou descendentes com direito à prestação.
Pensão por morte no Brasil
No Brasil, o antigo cônjuge pode ter direito à pensão por morte quando recebia pensão alimentícia. O tempo de pagamento depende da idade do beneficiário, das contribuições do falecido e da duração do casamento ou da união. Pais e mães não têm direito automático. Pesam a dependência económica em relação ao falecido e a existência de beneficiários com prioridade.
O que o acordo permite
O Acordo Portugal Brasil de Segurança Social permite, em determinadas prestações, somar os períodos de contribuição cumpridos nos dois países. Quem trabalhou em ambos pode, assim, atingir o prazo mínimo exigido por um deles. O acordo não uniformiza valores nem cria uma pensão única.
Herança em Portugal
Portugal isenta de Imposto do Selo determinadas transmissões gratuitas para o cônjuge, o unido de facto, os descendentes e os ascendentes.
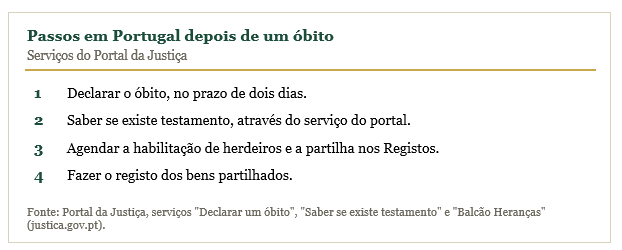
O óbito deve ser declarado no prazo de dois dias, segundo o portal da Justiça. Depois, o Balcão Heranças, do Instituto dos Registos e do Notariado, permite identificar os herdeiros e fazer a partilha e o registo dos bens. O portal oferece ainda um serviço para saber se existe testamento.
Herança no Brasil
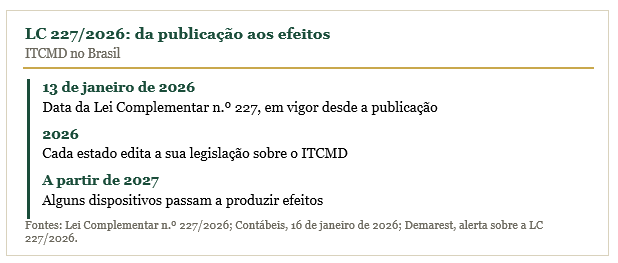
A Lei Complementar n.º 227, de 13 de janeiro de 2026, criou normas gerais para o ITCMD, o imposto sobre transmissão causa mortis e doação. O imposto continua a ser estadual ou distrital, e as alíquotas concretas dependem da legislação de cada estado.
A lei prevê regras para bens no exterior e para pessoas domiciliadas fora do país, define o valor de mercado como base de cálculo, determina alíquotas progressivas e estabelece partilha de informações. Entrou em vigor na publicação, mas alguns dispositivos só produzem efeitos a partir de 2027.
A Receita Federal trata a herança como rendimento isento. O recebimento pode, contudo, contribuir para a obrigatoriedade de entregar a declaração de Imposto de Renda.
Como provar que se é herdeiro
O Certificado Sucessório Europeu pode ajudar a provar a qualidade de herdeiro dentro da União Europeia. Não substitui, porém, o inventário, os documentos exigidos nem o pagamento de impostos no Brasil.
Fontes
Segurança Social (seg-social.pt), guia prático da pensão de sobrevivência.
Portal da Justiça (justica.gov.pt): Declarar um óbito; Saber se existe testamento; Balcão Heranças.
Lei Complementar n.º 227, de 13 de janeiro de 2026 (Brasil); Lei n.º 8.213/1991 (Brasil); Receita Federal.
Contábeis, “Reforma tributária institui normas gerais para o ITCMD” (contabeis.com.br/noticias/74671); Demarest, Client Alert sobre a Lei Complementar n.º 227/2026 (demarest.com.br).